Le regard de l'analyste - Aéronautique et défense : les principaux enseignements des résultats du 3e trimestre 2026
Temps de lecture : min
Les publications du troisième trimestre confirment les vecteurs de croissance de l’aéronautique et de la défense que nous avons identifiés dans nos Perspectives Économiques et Financières : le renouvellement des flottes, le réarmement et la souveraineté spatiale.
Mais ces tendances ne produisent pas encore une amélioration uniforme des performances financières. L’enjeu se déplace désormais vers l’exécution industrielle : livrer davantage, maîtriser les coûts et convertir les carnets de commandes en flux de trésorerie.
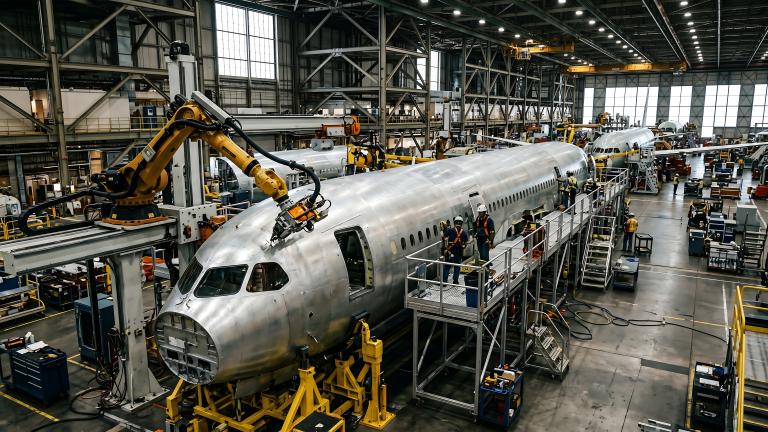
Dans l’aéronautique civile, la demande demeure largement supérieure aux capacités de livraison. Airbus affiche ainsi un carnet de 9 310 appareils, avec des commandes nettes représentant près du double des livraisons sur neuf mois. Les retards de moteurs continuent de contraindre la production. Contrairement à Boeing, Airbus a maintenu ses objectifs annuels, suggérant une forte concentration des livraisons au quatrième trimestre. La progression de l’activité bénéficie aux fournisseurs capables d’accompagner les cadences. Le fournisseur de fixations LISI en offre une illustration, avec une croissance organique trimestrielle de 22,8 % dans l’aéronautique.
Dans la défense, les publications montrent que les engagements budgétaires des États se traduisent progressivement en activité. Thales dépasse les attentes en termes de croissance organique du chiffre d’affaires, principalement en raison de la défense, dont les ventes progressent de 14 %. Le fabricant d’optiques Exosens confirme également l’accélération des besoins en vision nocturne et en imagerie, avec une croissance organique de 20,5 %. Mais sa marge brute recule de 350 points de base, sous l’effet du mix et des coûts de développement industriel. Parallèlement, les programmes structurants soutiennent la visibilité à moyen terme. Les contrats de l’État italien à destination de la co-entreprise Leonardo-Rheinmetall illustrent ce potentiel, avec une première commande estimée à 3,7 md€.
Le spatial bénéficie surtout de la demande institutionnelle et souveraine, tandis que le marché commercial se redresse plus progressivement. Chez Thales, cette dynamique contribue à la hausse de 29 % des commandes de l’aérospatial sur neuf mois. Airbus Defence and Space poursuit également son redressement, même si cette division associe activités militaires et spatiales. Les résultats semestriels du lanceur spatial Avio éclairent l’autre enjeu du secteur : la montée en cadence des fusées Vega C et d’Ariane 6 soutient les revenus, mais les dépenses industrielles freinent encore l’amélioration des marges.
Ces publications confirment la solidité des perspectives du secteur, mais la visibilité commerciale ne suffit plus à elle seule. La création de valeur dépendra désormais de la capacité des industriels à maîtriser leur chaîne d’approvisionnement afin de sécuriser les livraisons, à accompagner la croissance par une amélioration de la rentabilité et à générer durablement des flux de trésorerie. La qualité de l’exécution industrielle devient ainsi l’un des facteurs de différenciation entre les acteurs du secteur.
Rédigé par
Victor LABATE
Analyste financier et extra-financier Actions Europe