Le regard de l'analyste - Quota sur les hybrides, un répit pour les constructeurs, une opportunité pour les équipementiers ?
Temps de lecture : min
La 91e édition du Mondial de l’Auto (du 12 au 18 octobre à Paris) s’est ouverte au lendemain d’un accord préliminaire entre l’Union européenne et la Chine : les importations d’hybrides et d’hybrides rechargeables chinois seront plafonnées à 350 000 unités par an, avec une progression annuelle de 6 % sur quatre ans, et ce, dès début décembre.
Ce dispositif comble une brèche : depuis les droits compensateurs de 2024 sur les seuls véhicules électriques, les constructeurs chinois s’étaient reportés sur les motorisations hybrides. Selon Bruxelles, le plafond divisera par plus de deux les flux attendus à 800 000 unités en 2026.
Cet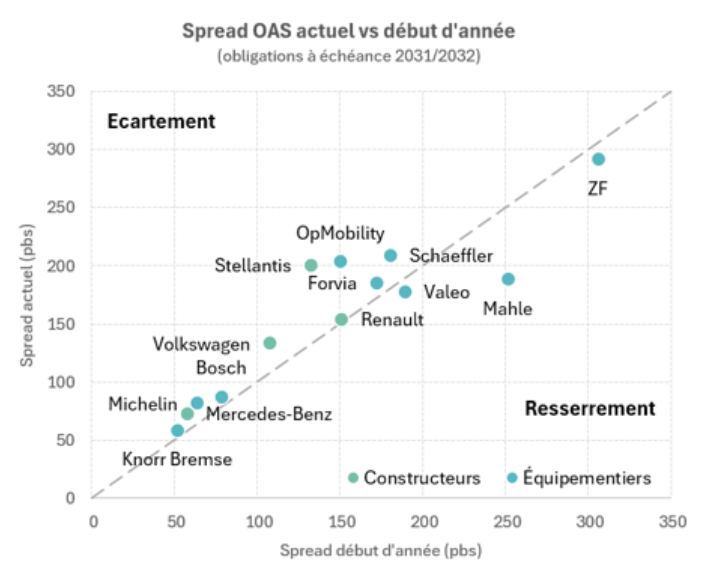 te mesure protège en partie les volumes en Europe, mais ces quotas sont contournables par la production locale, ce qui pourrait en limiter les effets positifs pour les constructeurs automobiles à moyen terme. L’ensemble dessine donc une préférence européenne qui dépendra néanmoins de la stratégie des constructeurs chinois. Pour l’heure, leur marché domestique les pousse précisément vers l’Europe (baisse de 28 % des ventes au détail de voitures particulières en septembre, douzième mois de baisse consécutif), tandis que les exportations ont, quant à elles, bondi de 74 %. Ce quota d’importation ne supprime donc pas la concurrence chinoise, il en déplace le lieu de production.
Pour les constructeurs, l’effet de la mesure à moyen terme s’en trouve limité : ils gagnent un répit sur leurs volumes domestiques, mais les constructeurs chinois deviendront peu à peu des producteurs locaux, tandis que certains constructeurs européens souffrent également de leur exposition à la Chine (-37 % des livraisons au T2 pour Volkswagen, -30 % des ventes pour Mercedes). Côté équipementiers, la lecture est différente : l’implantation des constructeurs chinois en Europe constitue un relais de croissance si l’exigence de contenu européen se concrétise. Cet avantage structurel se double d’un avantage conjoncturel : en 2026, le pouvoir de fixation des prix a changé de camp. Le conflit au Moyen-Orient a fait grimper l’aluminium ou encore le prix des plastiques, et les équipementiers disposent d’un levier que les constructeurs ont perdu : les clauses d’indexation de leurs contrats. Les constructeurs, eux, ne peuvent plus répercuter ces hausses sur le client final, contrairement à 2022, et sont même contraints d’accorder des remises sur l’électrique pour respecter leurs objectifs de CO2.
Au final, le marché du crédit opère une distinction au sein du secteur. Les constructeurs, exposés en première ligne à la guerre des prix sur l’électrique et à la concurrence chinoise, ont vu leurs spreads s’écarter depuis le début de l’année. Ce stress s’est matérialisé par des révisions d’objectifs annuels chez la plupart des constructeurs allemands fortement exposés à la Chine. Les équipementiers, à l’inverse, ont globalement mieux résisté. Plusieurs noms du Haut Rendement comme Mahle, ZF ou Valeo se resserrent. Seuls OPmobility et Schaeffler font exception et s’écartent depuis le début de l’année. En définitive, entre clauses d’indexation à court terme et relais de croissance offert par la localisation des constructeurs chinois à moyen terme, les équipementiers européens semblent mieux positionnés que des constructeurs pris en étau entre inflation subie, guerre des prix et érosion de leurs profits en Chine.
.
Rédigé par

Ludovic MARTINS
Analyste financier et extra financier Gestion