La Réserve fédérale passe à l’action
Temps de lecture : min
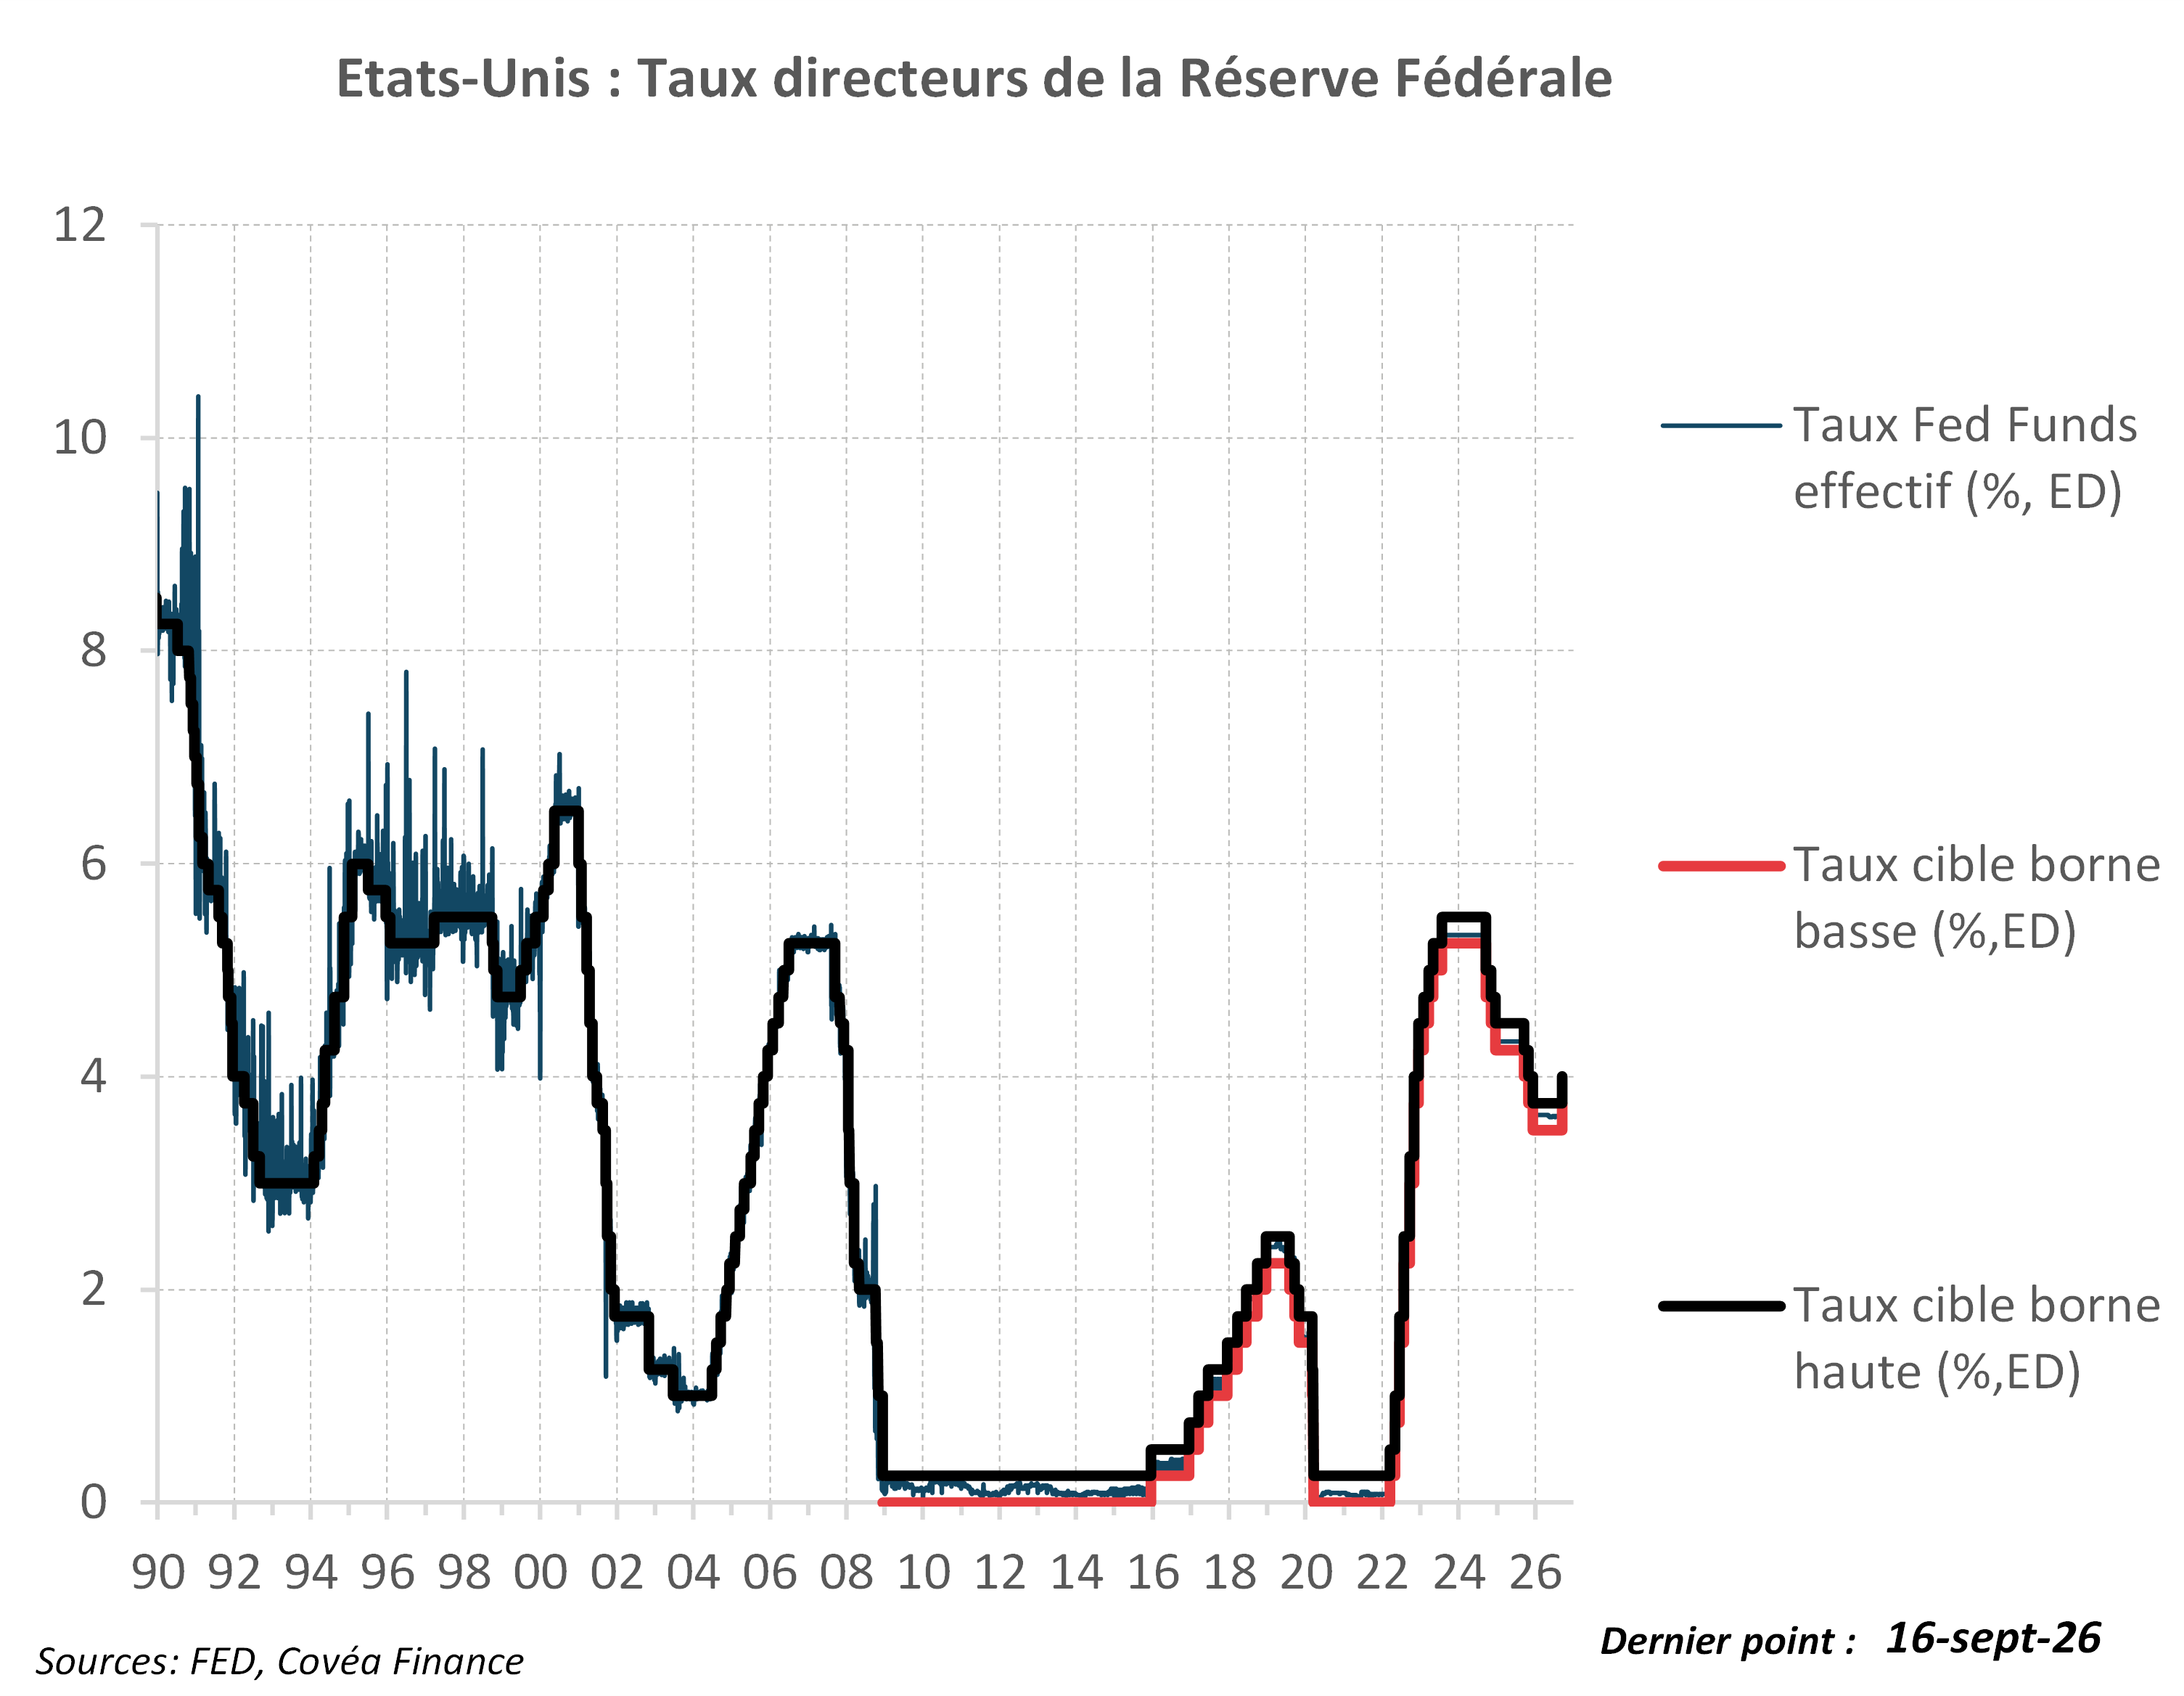
Face à la persistance de l’inflation, le comité de politique monétaire (FOMC) de la Réserve fédérale a relevé ses taux directeurs de 25 points de base, les portant à une fourchette comprise entre 3,75 % et 4 %. Il s’agit de la première hausse de taux depuis juillet 2023.
La Réserve fédérale a fini par se résoudre à augmenter ses taux directeurs. Il en allait de sa crédibilité, alors que la communication plus limitée, voire parfois ambiguë, de son nouveau président, Kevin Warsh, avait fait naître des doutes quant à son engagement à garantir la stabilité des prix.
Le mouvement pourrait ne pas s’arrêter là. L'histoire montre que les cycles de resserrement se limitent rarement à une seule hausse. Les prévisions individuelles des membres du FOMC indiquent qu'une large majorité des participants envisage une hausse supplémentaire d’ici la fin d’année. Pour 2027, la médiane de ces prévisions indique une stabilité du taux directeur, mais les vues des membres sont très dispersées et penchent vers une hausse, au regard des risques sur l’objectif d’inflation.
M. Warsh a indiqué lors de sa conférence de presse que trois éléments avaient motivé la décision :
- la vigueur de l’économie, et en particulier du marché du travail ;
- la persistance de l’inflation et ;
- l’évolution de la situation géopolitique.
Cette référence à la guerre au Moyen-Orient illustre le fait que la Réserve fédérale ne peut ignorer durablement les chocs d’offre, même si sa politique monétaire ne permet pas d’agir directement sur leur origine. Pour M. Warsh, la décision du FOMC doit permettre de limiter les effets de second tour du choc énergétique. La révision haussière de la croissance et la référence appuyée à la résilience de la consommation pourraient aussi suggérer que le FOMC voit un risque de tension liée à la demande. À ce titre, il a répété à plusieurs reprises que les conditions financières ne sont pas restrictives, un élément supplémentaire suggérant qu’une poursuite du mouvement peut être envisagée.
TAUX DIRECTEURS
« Pour M. Warsh, l’inflation persistante, la résilience de l’économie et le contexte géopolitique justifient la hausse »
Quand les mots ne suffisent plus
 La décision, unanime, du FOMC de relever les taux directeurs de 0,25 % était largement attendue, au regard des déclarations de Kevin Warsh lors du symposium de Jackson Hole et des chiffres d’inflation décevants du mois d’août. Ce tournant doit permettre de crédibiliser l’engagement de la Réserve fédérale (Fed) à ramener l’inflation vers sa cible de 2 %, après un début de mandat de Kevin Warsh marqué par une communication plus restreinte et parfois ambiguë.
Le communiqué de presse accompagnant la décision a fait l’objet de modifications mineures par rapport à celui de la réunion de juillet. Il y est souligné que l'inflation « reste élevée » et que « la mesure de politique monétaire adoptée aujourd'hui favorisera un retour plus rapide à l'objectif de 2 % fixé par le comité ». Il réaffirme également que l'activité économique « progresse à un rythme soutenu », un point souligné lors de la conférence de presse par le président Kevin Warsh.
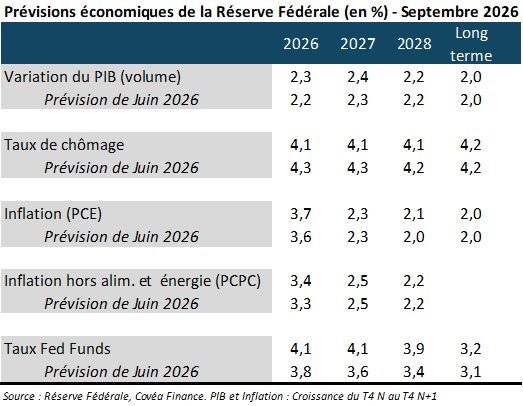
Les projections individuelles des membres du comité témoignent d’une orientation plus restrictive que celle envisagée en juin. La médiane des prévisions indique désormais une nouvelle hausse de 25 points de base d’ici la fin d’année, puis des taux directeurs stables en 2027 et une baisse en 2028. On peut relever la grande dispersion des prévisions pour 2027 (8 pour une hausse supplémentaire, 6 pour le statu quo, 4 pour des baisses) qui peut mettre en évidence un désaccord quant à l'ampleur du resserrement supplémentaire qui pourrait finalement s'avérer nécessaire. Le taux neutre à long terme a également été révisé en hausse, à 3,25 %, contre 3,1 % auparavant, ce qui renforce les arguments en faveur d'un taux directeur terminal plus élevé. Comme en juin, le président Warsh n'a pas soumis de prévisions, se refusant à participer aux indications prospectives.
Dans leurs prévisions économiques, les membres du comité continuent de tabler sur une économie résiliente. Les prévisions médianes du PIB pour 2026 et 2027 ont été revues à la hausse de 0,1 % (respectivement 2,3 % et 2,4 %) et les prévisions de taux de chômage sont également devenues plus optimistes : à 4,1 % en 2026, puis stables en 2027 et 2028. On peut relever que ce niveau est inférieur à leur estimation du taux de chômage naturel (4,2 %). Concernant l’inflation, la prévision à fin d’année 2026 a été revue en hausse (3,7 %, contre 3,6 % auparavant), avant un recul à 2,3 % fin 2027 puis 2,1 % en 2028.
Lors de la conférence de presse, M. Warsh a mis en avant trois développements intervenus depuis juillet pour expliquer la décision de durcir la politique monétaire. Tout d’abord, il estime que l’économie, et en particulier le marché du travail, avait continué à se renforcer. Ensuite, l’inflation a continué d’évoluer dans la mauvaise direction et ne montrait aucun signe de ralentissement. Enfin, il a cité les événements géopolitiques comme étant à la fois une source d’augmentation des pressions inflationnistes et des rendements obligataires. La reprise du conflit au Moyen-Orient et la remontée des prix de l’énergie observée depuis la fin du mois d’août ont ainsi sans doute achevé de convaincre les membres les plus accommodants du comité de la nécessité d’agir afin de prévenir une diffusion plus large des hausses de prix dans l’économie. Cette évolution illustre comment l’environnement géopolitique plus conflictuel nourrit les pressions inflationnistes et réduit les marges de manœuvre des banques centrales, un thème que nous développons dans nos perspectives économiques et financières. Enfin, le président de la Fed a également fait part de son appréciation, partagée au sein du FOMC, selon laquelle les conditions financières sont encore accommodantes, ce qui peut suggérer que d’autres hausses de taux sont à attendre pour que les conditions d’un retour plus rapide de l’inflation vers sa cible soient réunies.
Rédigé par

Sébastien BERTHELOT
Responsable de la Recherche Économique