4,5 pour cent, le film
Temps de lecture : 14 min
Découvrez l'intégralité de notre suivi des marchés de la semaine - 21 septembre 2026
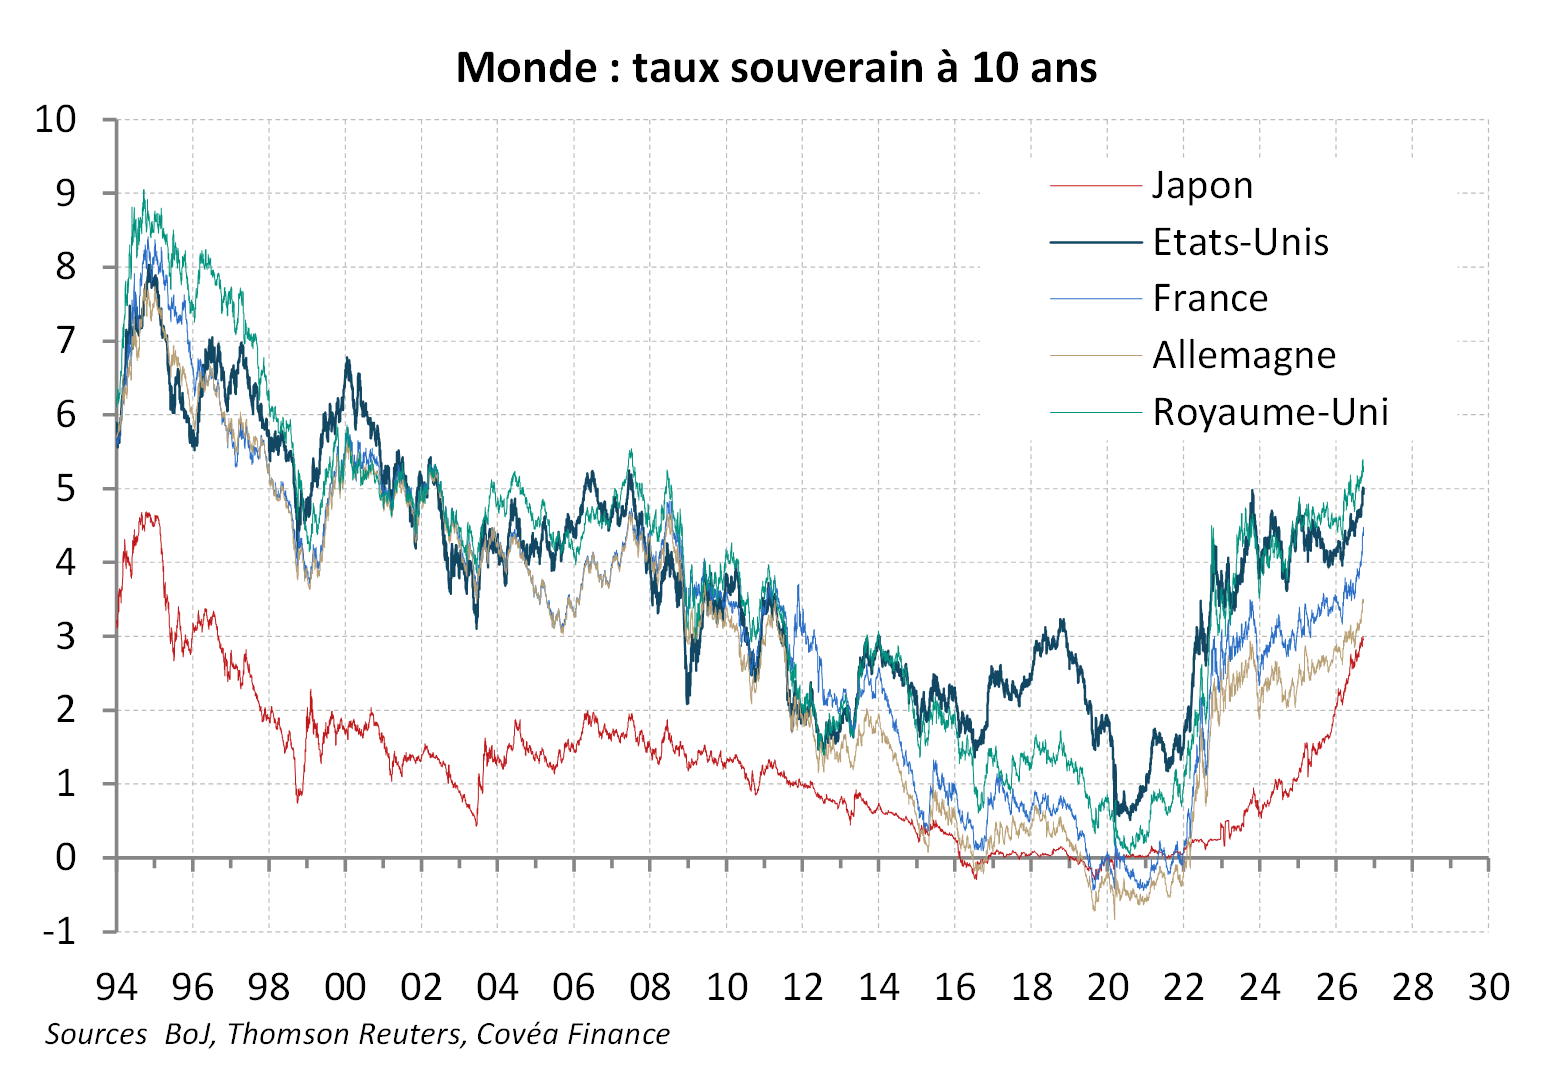
Au cours de la semaine, le taux de l’obligation assimilable du Trésor (OAT) à 10 ans français a, pour la première fois depuis l’automne 2008, dépassé le seuil des 4,5 %. Cette hausse du coût de l’endettement à long terme français s’inscrit dans la tendance de fond du renchérissement des dettes souveraines au niveau mondial, mais revêt également un caractère spécifique, reflet de l’évolution de l’évaluation du risque France par les investisseurs.
Sur les 12 derniers mois, la hausse des taux a été généralisée et multifactorielle au niveau mondial. Le nouveau conflit au Moyen-Orient qui s’est ouvert fin février, en stimulant l’inflation par l’intermédiaire des tensions sur les prix de l’énergie et de certaines matières premières, a conduit à un durcissement des politiques monétaires des banques centrales. Dans un environnement où les stocks de dette des États sont historiquement élevés, les charges d’intérêt progressent rapidement avec la hausse des taux et fragilisent les équilibres budgétaires. Les besoins de financement massifs d’acteurs privés, en particulier les hyperscalers afin de financer leurs investissements dans l’intelligence artificielle, viennent concurrencer les besoins des États, affectant l’équilibre entre l’offre et la demande de titres souverains. Ainsi, les taux 10 ans aux États-Unis, au Royaume-Uni, mais également en Allemagne, ont retrouvé sur la semaine des niveaux inconnus depuis la période prévalant la crise financière de 2008. Cette hausse généralisée des taux souverains et la revalorisation du risque des États confrontent aujourd’hui le politique au financier.
Dans ce contexte, la hausse des taux français revêt un caractère particulier. La dette française à 10 ans s’est régulièrement caractérisée en 2026 comme la moins chère des principaux grands émetteurs de dette publique des pays de la zone euro, devant l’Italie, l’Espagne ou encore le Portugal. Sur les 12 derniers mois, le taux 10 ans français a progressé de près de 100 points de base, soit le mouvement de hausse sur un an le plus important observé depuis 2006, si l’on omet la période post-Covid. La France paie ici le prix de plusieurs facteurs : son instabilité politique depuis la dissolution de juin 2024, son manque de sérieux budgétaire affiché sur les 3 dernières années relativement à ses partenaires européens, et son manque de crédibilité historique à piloter durablement une correction de son déficit public. Le récent débat sur l’annulation d’une partie de sa dette détenue par la Banque centrale, lancé par un des candidats à la prochaine élection présidentielle, n’est pas un facteur contribuant à atténuer les craintes des investisseurs, en particulier internationaux.
La réévaluation du risque français ne génère pas, à ce stade, de revalorisation du risque sur l’Eurosystème, comme le montre la stabilité de la dispersion des écarts de taux 10 ans des pays membres contre la référence allemande. Dans ce contexte, la Banque centrale européenne n’a pas de raisons d’agir sur les prix de marché qui traduisent une demande légitime des investisseurs d’un rendement plus élevé dans un environnement plus risqué. Un durcissement des conditions de financement qui vient rappeler dans la douleur aux États que la longue période d’argent facile, pendant laquelle l’incitation au sérieux budgétaire était inexistante, est bel et bien terminée. Dans la gestion des comptes publics comme dans celle des comptes des autres agents, la pression du prix est souvent la seule ayant un impact suffisant pour générer un changement structurel de comportement. Le film de l’histoire de la dette continue donc de s’écrire avec ce nouvel épisode de tensions, avec une question en guise d’épilogue : qui aura le dernier mot, le politique ou le financier ?
Focus de la semaine
«…la longue période d’argent facile est bel et bien terminée »
Écoutez le podcast
Stratégie obligataire : la revalorisation du risque souverainRédigé par
Frédéric KLEISS
Responsable du pôle Recherche Macroéconomique
et Communication Front Office
Sommaire
Analyse de l’évolution des marchés :
- Obligataire par Nicolas VIENNE
- Actions Europe par François-Xavier de GOURCY
- Actions Internationales par Florian THAVEL
Analyse Suivi Macroéconomique :
- États-Unis par Sébastien BERTHELOT
- Asie par Jean-Louis MOURIER
- Europe par Éloïse GIRARD-DESBOIS et Jean-Louis MOURIER
- Focus : Au Royaume-Uni, la Banque d'Angleterre maintient ses taux inchangés mais ralentit la réduction de son bilan par Eloïse GIRARD-DESBOIS