Le gouvernement dévoile son projet de budget 2027
Temps de lecture : min
Le gouvernement Lecornu a dévoilé, le 1er octobre, son projet de budget pour 2027, dans un contexte macroéconomique dégradé.
Les incertitudes géopolitiques, et leurs conséquences sur les prix de l'énergie, ont alimenté la hausse des taux souverains, avec un mouvement particulièrement marqué sur le taux français, reflet des risques politiques et budgétaires à quelques mois des élections présidentielles. Par ailleurs, la conjoncture française est mal orientée depuis le début de l'année. Alors que la croissance de la zone euro se montre résiliente, le PIB français n'a pas progressé au premier semestre, pénalisé par la faiblesse de la consommation et un repli de l'investissement.
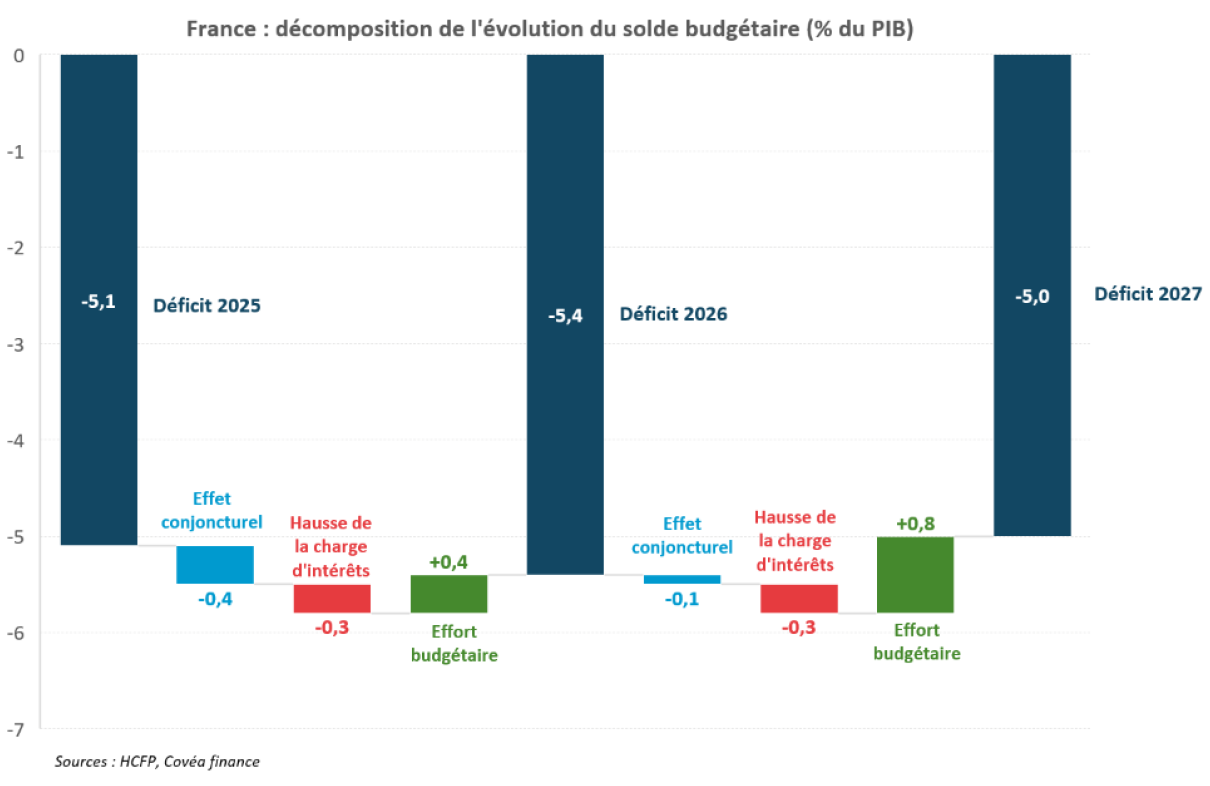
Le gouvernement a donc révisé à la baisse ses prévisions de croissance pour 2026 : alors qu'il tablait sur une croissance de 1,0 % en début d'année, il estime finalement que le PIB ne progressera que de 0,5 %, légèrement au-dessus des prévisions de l’INSEE et de la Banque de France qui prévoient 0,4 %. La cible de déficit s'est également dégradée : alors que le gouvernement espérait réduire le déficit à 5 % du PIB, ce dernier devrait se creuser à 5,4 % du PIB en 2026 (après 5,1 % en 2025).
Cette révision pour 2026 s'explique en partie par un manque à gagner sur les recettes, notamment du fait de la faiblesse de la croissance. En parallèle, les dépenses ont également davantage augmenté, notamment sous l'effet d’une hausse de la charge d'intérêt et des prestations de chômage, reflet là encore d'une situation macroéconomique plus dégradée.
Pour 2027, le gouvernement prévoit un retour du déficit à 5,0 % du PIB, un niveau qui reste élevé. La proposition de budget publiée prévoit un effort de 17 Mds€ sur les recettes et une baisse de 11 Mds€ des dépenses (hors paiement des intérêts), soit un total de 28 Mds€ par rapport à 2026. Ce chiffrage apparaît différent des montants avancés par le gouvernement qui, lui, présente un effort budgétaire de 43 Mds€ (18 Mds€ en recettes et 25 Mds€ en dépenses). La communication du gouvernement ne mesure pas l’effort à fournir en 2027 par rapport à 2026 mais compare l’effort à réaliser en 2027 par rapport à un scénario « à politique inchangée » où les dépenses et les recettes augmenteraient spontanément.
Ainsi, l’ajustement budgétaire effectif entre 2026 et 2027 est inférieur aux 43 Mds€ mis en avant par le gouvernement, cette estimation incluant la dérive spontanée des finances publiques à politique inchangée.
Des hypothèses macroéconomiques qui semblent optimistes
Principales mesures annoncées :
Le gouvernement a dévoilé les nouvelles mesures qui permettront d’engendrer 17 Mds € de recettes supplémentaires : gel des allégements généraux (qui correspondent aux réductions des cotisations patronales), et inclusion de certains compléments de salaires dans leur assiette (6,6 Mds €) ; plafonnement de l’abattement fiscal de 10 % pour les retraités
(1,4 Md €) ; fiscalisation des indemnités journalières pour les salariés en arrêt maladie (1,4 Md €) ; hausse des impôts locaux (1,2 Md €) ; hausse de la taxe sur l’exploitation des infrastructures de longue distance comme les aéroports et les autoroutes (0,8 Mds €), …
En parallèle, le gouvernement prévoit de réduire la surtaxe sur les grandes entreprises mise en place en 2025, soit un manque à gagner de 1,6 Md € par rapport à 2026 : la surtaxe est réduite à 15,7 % pour les entreprises dont le chiffre d’affaires est supérieur à 1,5 Md € (contre 20,6 % en 2025 et 2026) et à 31,4 % pour les entreprises dont le chiffre d’affaires est supérieur à 3 Mds € (contre 41,2 % en 2025 et 2026).
Par ailleurs, plusieurs mesures permettront de diminuer les dépenses de 11Mds € : sous-indexation des pensions de retraite (pour les pensions dépassant 1 260 €), y compris pour les fonctionnaires retraités (4,3 Mds €), baisse des prix des produits de santé (2,0 Mds €), baisse des indemnités journalières pour les arrêts maladie (1,0 Md €) ; mesures d’efficience des établissements de santé (0,9 Md €) ; gel du point d’indice des fonctionnaires (chiffrage non disponible) ; gel des allocations familiales et des APL (1,1 Md €)…
Ainsi, l’effort budgétaire affiché passe à 60 % par une hausse des recettes, et ne permettra pas de réduire l’écart structurel de la part des dépenses publiques dans le PIB de la France (57,2 % en 2025) par rapport à ses voisins européens (49,8 % pour la zone euro). En parallèle, le taux de prélèvements obligatoires reste parmi les plus élevés d’Europe : les recettes représentaient 52,1 % du PIB français en 2025 contre 46,8 % pour l’ensemble de la zone euro.
Par ailleurs, le déficit sera pénalisé par une nouvelle hausse de la charge d’intérêts qui passerait de 2,6 % à 2,9 % du PIB
(le gouvernement retient l’hypothèse d’un taux à 10 ans de 4,3 % en moyenne en 2027), soit 91Mds € (contre 79Mds € en 2026).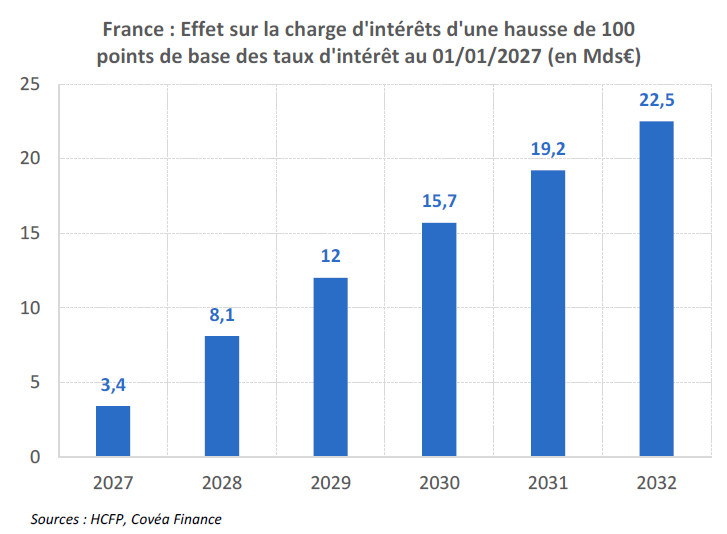 Toutefois l’accélération récente des taux souverains interroge sur la trajectoire future de la charge d’intérêts :
Selon le Haut Conseil des finances publiques, une hausse permanente de 100 points de base des taux d’intérêt entraînerait une hausse de la charge d’intérêts de 3,4 Mds € la première année et de 8,1 Mds € l’année suivante. Ces chiffres supposent que 12% du stock de dette est renouvelé chaque année (la maturité moyenne de la dette étant de 8,4 ans) et que seule la dette négociable de l’État (qui a atteint 2 896 Mds € fin septembre 2026) serait affectée par la hausse des taux.
De fait, la persistance de déficits élevés entraînera mécaniquement une hausse de la dette, qui pourrait atteindre 121,7% du PIB en fin d’année prochaine selon le gouvernement (contre 115,7% fin 2025).
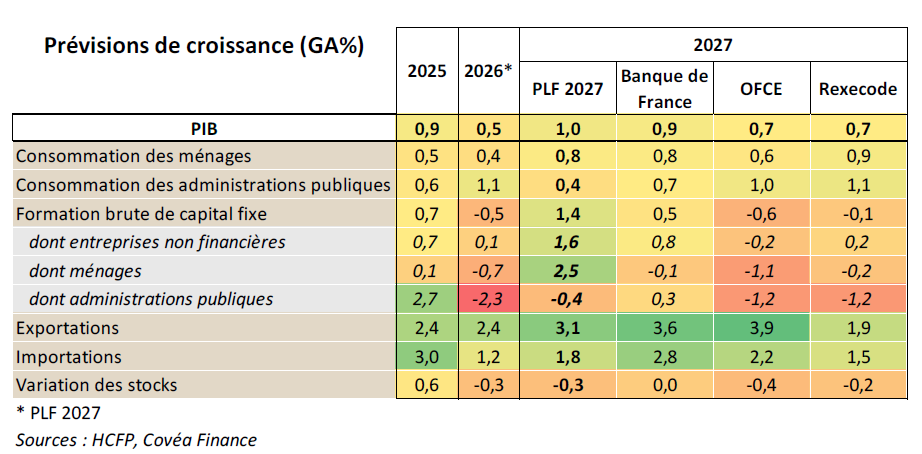
Ces projections reposent toutefois sur des hypothèses macroéconomiques relativement optimistes :
Le gouvernement prévoit en effet une croissance de 1 % en 2027, en nette accélération par rapport à 2026.
D’autres institutions françaises se montrent toutefois plus prudentes : la Banque de France prévoit 0,9 % de croissance l’année prochaine, contre 0,7% pour l’OFCE et Rexecode.
La principale différence entre ces prévisions se trouve dans l’investissement : le gouvernement prévoit en effet un net rebond de la formation brute de capital fixe à 1,4 % (après 0,5 % en 2026). Or, les incertitudes politiques et budgétaires ainsi qu’un durcissement des conditions de financement, dans un contexte de hausse des taux, pourraient freiner l’investissement.
Les prévisions du gouvernement concernant le déflateur du PIB (qui permet mécaniquement de faire baisser le ratio dette/PIB) sont en revanche plus consensuelles : le gouvernement prévoit un déflateur du PIB de 1,5 % en 2026 et 1,7 % en 2027, après 1,1 % en 2025. Le déflateur resterait ainsi proche de sa moyenne sur la période 2000-2025, qui s’élève à 1,6 %.
Quelle crédibilité d’un retour du déficit vers les 3% du PIB en 2029 ?
Malgré des comptes publics dégradés, le gouvernement affiche toujours son intention de ramener le déficit sous les 3% du PIB en 2029. Toutefois, le Haut Conseil des finances publiques estime que la hausse des taux entraînera une augmentation de la charge d’intérêts de 0,3 point de PIB en 2028 puis de nouveau de 0,3 point en 2029. Ainsi, la France devrait améliorer son déficit primaire d’environ 1,3 point de PIB par an en 2028 et 2029 pour espérer revenir sous le seuil de 3% du PIB fixé par les critères de Maastricht. La France est déjà parvenue à réduire son déficit primaire de 0,8 point de PIB par an entre 1994 et 1998, puis de 0,6 point par an entre 2011 et 2015, des niveaux qui ne seront pas suffisants pour faire revenir le déficit sous le seuil des 3% en 2 ans.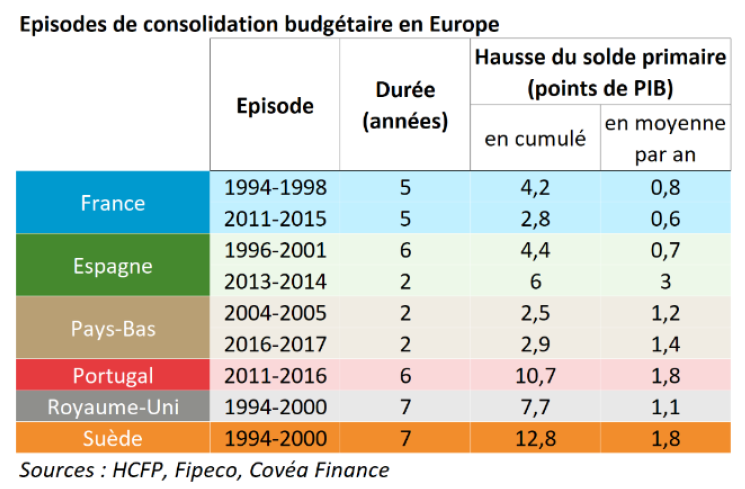 L’expérience de nos voisins européens montre toutefois qu’un tel ajustement budgétaire est possible, au prix parfois d’une période d’austérité.
L’Espagne a ainsi réduit son déficit primaire de près de 3 points de PIB par an entre 2013 et 2014, tandis que le Portugal a amélioré le sien d’environ 1,8 point par an pendant six années consécutives. Toutefois, l’Espagne et le Portugal partaient de situations plus dégradées : les écarts de taux avec l’Allemagne s’étaient fortement écartés pendant la crise des dettes souveraines en zone euro et les déficits publics étaient plus élevés.
Ainsi, le budget 2027 s'inscrit dans une trajectoire de redressement des finances publiques qui apparaît insuffisante au regard du déficit structurel français. De plus, son exécution repose sur des hypothèses macroéconomiques relativement optimistes, alors même que la croissance française demeure faible et que la remontée récente des taux d'intérêt risque d'alourdir davantage la charge de la dette. À ces incertitudes économiques s'ajoutent des risques politiques liés aux discussions budgétaires qui s'ouvriront prochainement à l'Assemblée nationale ainsi qu'à l'approche de l'élection présidentielle. Dans ce contexte, les perspectives d’une dégradation de la note française se renforcent. Si les agences S&P et Fitch ont déjà abaissé leur notation à A+, Moody’s maintient encore une évaluation à AA- mais rendra sa prochaine décision le 23 octobre.
Rédigé par
Éloïse GIRARD-DESBOIS
Économiste
Le 5 octobre 2026